A minha obra pode beneficiar de IVA a 6%?
É uma dúvida frequente em projetos de construção e reabilitação de habitação. A Autoridade Tributária publicou o Ofício-Circulado n.º 25116/2026, onde clarifica as condições de aplicação da taxa reduzida de IVA às empreitadas de construção ou reabilitação de imóveis destinados à venda para habitação própria e permanente ou exclusivamente ao arrendamento habitacional. (Link)
O enquadramento depende de vários fatores, nomeadamente o destino do imóvel, os limites de valor ou renda, os prazos aplicáveis e a data em que se inicia o procedimento urbanístico. (Link)
No esquema abaixo resumimos os principais pontos a considerar:
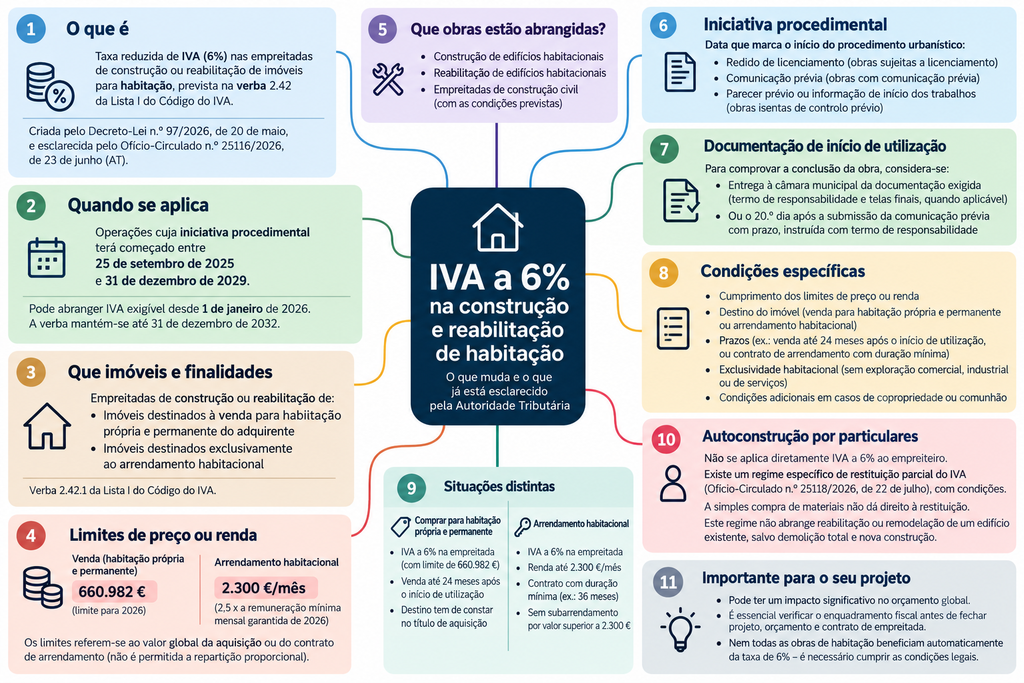
A aplicação da taxa de 6% não é automática. Cada situação deve ser analisada de acordo com as características da operação e com o cumprimento das condições previstas.
Por isso, este é um tema que deve ser considerado logo nas primeiras fases do projeto, antes de fechar orçamento e empreitada.
Está a pensar construir ou reabilitar? Podemos ajudá-lo a avaliar, desde o início, os principais condicionantes com impacto no projeto e no orçamento.
Nota: A informação apresentada tem carácter geral e informativo e não dispensa a análise do caso concreto nem o aconselhamento fiscal, contabilístico ou jurídico adequado.
Para facilitar uma primeira avaliação, preparámos uma checklist com os principais critérios a verificar para perceber se a operação poderá ter enquadramento na taxa reduzida de IVA a 6%.